Венчурный ландшафт: почему инвесторам приходится менять правила игры
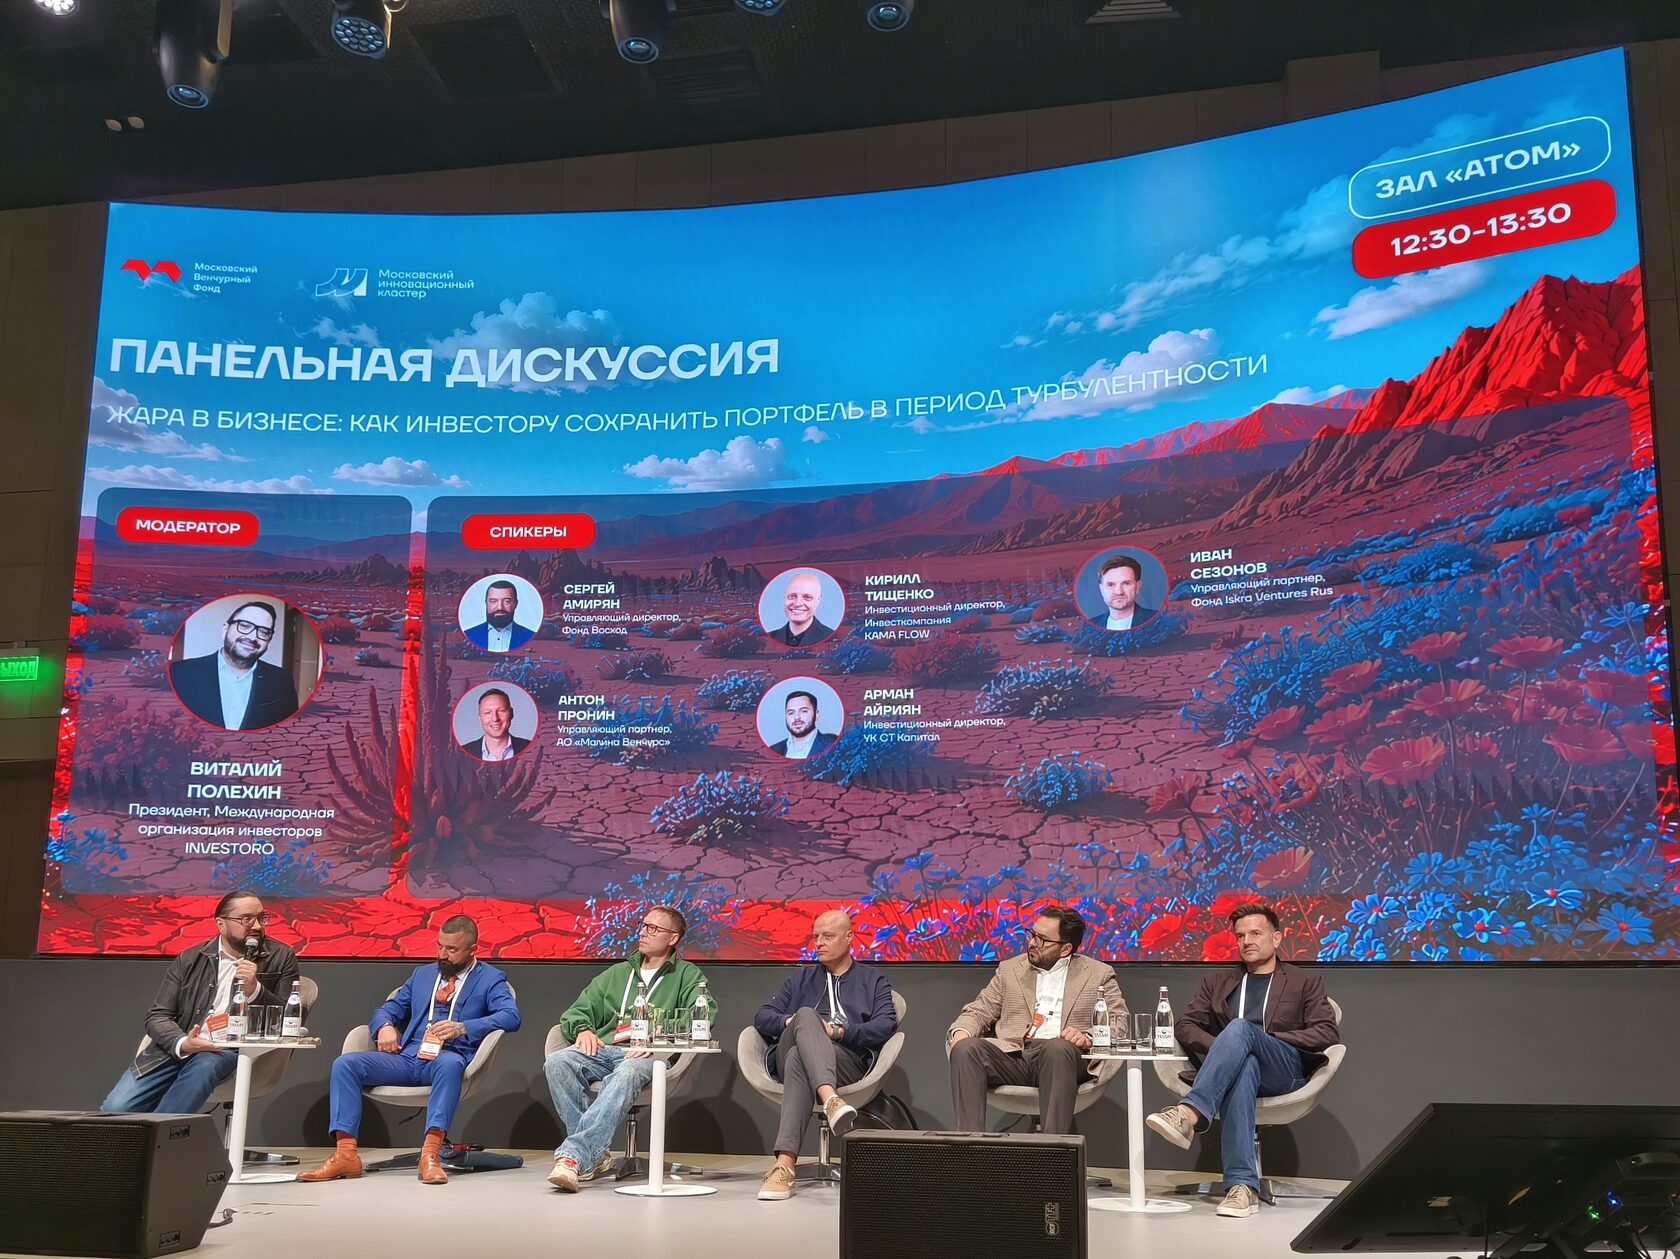
Российский венчурный рынок перестраивается на фоне высокой ключевой ставки, конкуренции с депозитами и ОФЗ, снижения инвестиционной активности и пересмотра фондами своих стратегий. Эти темы обсудили на панельной дискуссии «Жара в бизнесе: как инвестору сохранить портфель в период турбулентности», которая прошла 13 августа 2026 года в рамках форума «Венчурный ландшафт», организованного Московским венчурным фондом совместно с Московским инновационным кластером.
Модератором сессии выступил Виталий Полехин, президент Международной организации инвесторов INVESTORO. В дискуссии участвовали управляющий директор фонда «Восход» Сергей Амирян, управляющий партнёр АО «Малина Венчурс» Антон Пронин, инвестиционный директор Kama Flow Кирилл Тищенко, инвестиционный директор УК «СТ Капитал» Арман Айриян и управляющий партнёр фонда Iskra Ventures Rus Иван Сезонов.
Рынок капитала сжался, и венчур это чувствует первым
Виталий Полехин задал тон дискуссии простым вопросом: насколько спад венчурных инвестиций ощущается внутри конкретных фондов, а не только отражается в аналитических отчётах. Состояние венчурного рынка участники связали с более широкой ситуацией на рынке капитала: чем меньше возможностей для роста компаний, привлечения новых раундов и успешных выходов из инвестиций, тем сложнее фондам показывать ожидаемую доходность своим LP.
Антон Пронин охарактеризовал год как вынужденное затишье: мотивация акционеров вкладываться в высокорисковые технологические активы снижается, а инвестиционная активность Malina VC остаётся невысокой. В течение года фонд преимущественно проводил повторные инвестиции в уже проинвестированные компании, одновременно расширяя круг рассматриваемых активов и развивая партнёрства с другими игроками.
Жёстче других проблему сформулировал Кирилл Тищенко, описав деформацию пайплайна: просадка на ранних стадиях лишает более поздние фонды притока зрелых компаний, а предприниматели продолжают держаться за прежние оценки.
Арман Айриян обозначил происходящее как «проблему курицы и яйца»: компании не растут так быстро, как нужно инвесторам, а инвесторы не готовы платить за рост, которого нет — сделки просто не закрываются. Дополнительную конкуренцию классическому венчуру создаёт льготное государственное финансирование: предприниматели не всегда видят смысл привлекать equity-инвестора, если могут рассчитывать, например, на более дешёвый заём.
Вызовы ранних стадий и крах прежних парадигм
Отдельно участники обсудили специфику проектов ранних стадий — об этом подробно рассказал управляющий партнёр Iskra Ventures Rus Иван Сезонов. По его оценке, проблемы публичного рынка доходят до ранних стадий с усилением.
Слабость публичного рынка и недостаток недавних успешных примеров IPO затрудняют обоснование высоких оценок стартапов. Без понятной траектории к следующему инвестиционному раунду и в перспективе к публичному рынку даже условную базовую оценку около 100 млн рублей становится трудно обосновать. Поток входящих заявок от компаний с небольшим, но уже подтверждённым трекшеном остаётся высоким, однако сокращение корпоративных IT-бюджетов мешает таким проектам быстро масштабироваться.
Вторым фундаментальным вызовом Сезонов назвал технологический сдвиг, вызванный генеративным ИИ. Прежняя модель B2B SaaS — узкая ниша автоматизации и продажа решения 20−30 корпорациям — теряет привлекательность, потому что компании всё чаще закрывают те же задачи in-house разработкой с ИИ-ассистентами.
«Мы видим сильное влияние ИИ — это смена парадигмы. Большой пласт B2B SaaS-бизнесов становится менее интересным, и дело не только в ситуации на российском рынке. Наш ответ — более тщательный выбор компаний и ставка на единичные истории, а не посев по рынку широкими мазками».
— Иван Сезонов, Iskra Ventures Rus
От венчурного идеализма к Private Equity и «твёрдому бизнесу»
Часть фондов приблизилась к модели прямых инвестиций, другие сохранили венчурный подход, но сузили круг потенциальных сделок и усилили требования к компаниям. Антон Пронин заявил о полном отказе от финансирования убыточных моделей ради проверки гипотез: Malina VC переориентировалась на активы с подтверждённой прибылью и положительной EBITDA. В частности, фонд рассматривает доходные производственные компании, которые, по словам Пронина, могут обеспечивать около 30% доходности, — вплоть до производителей химии для домашних животных.
Арман Айриян признал: в УК «СТ Капитал» стараются избегать самого слова «венчур», предпочитая прямые инвестиции. Фонд сделал ставку и на M&A через портфельные компании: за счёт комбинации собственного капитала и долга они могут покупать небольших конкурентов, получая синергии и одновременно предоставляя ликвидность их акционерам.
Сергей Амирян и Кирилл Тищенко также обозначили текущие инвестиционные приоритеты. «Восход» придерживается более оппортунистического подхода к отбору сделок и глубоко вовлекается в работу портфельных компаний. Среди основных направлений фонда — промышленная робототехника, включая станкостроение и 3D-печать, а также инфраструктура для ИИ: не отдельные приложения, а программные и аппаратные решения, необходимые для их работы, — своего рода «кирки и лопаты для золотоискателей».
Для фонда Tech Leaders под управлением Kama Flow ориентир по размеру инвестиции в одну компанию составляет около 500 млн рублей. Фонд рассматривает преимущественно B2B-компании с выручкой около 1 млрд рублей и выше, способные в перспективе выйти на публичный рынок. В фокусе — решения, повышающие эффективность корпоративных клиентов: инструменты для планирования, управления финансовыми потоками и автоматизации бизнес-процессов, в том числе с использованием ИИ. Кроме того, фонд изучает нишевые продукты в сфере кибербезопасности и компании, которые могут выиграть от изменений регулирования.
Стратегия Iskra Ventures Rus: ставка на долгосрочные структурные тренды
Иван Сезонов подробно изложил методологию фонда, направленную на сохранение венчурной природы инвестиций даже в текущих жёстких условиях. Традиционные производственные компании ограничены скоростью наращивания мощностей, тогда как IT-компонент позволяет бизнесу масштабироваться значительно быстрее.
Фонд выделяет три перспективных направления. Первое — серебряная экономика (Silver Age / AgeTech): старение населения формирует растущий спрос на сервисы для аудитории старше 65 лет, тогда как качественных предложений на российском рынке пока немного. В этом сегменте фонд уже проинвестировал в платформу «Долгожитель».
Второе направление — инфраструктурные решения для ИИ. Прикладной сегмент развивается настолько быстро, что определить будущих лидеров пока сложно, поэтому фонд больше интересуют технологии на стыке DeepTech и инфраструктуры: программное обеспечение для запуска ИИ-агентов, оптимизации вычислительных ресурсов и управления дата-центрами.
Третье направление — робототехника. Этот рынок поддерживают сразу несколько долгосрочных факторов: дефицит квалифицированных работников, потребность в автоматизации производства, развитие концепции «тёмных фабрик» и внимание со стороны государства. Подход фонда предполагает глубокое изучение каждого из этих рынков и поиск одного-двух-трёх потенциальных лидеров внутри выбранной индустрии.
«Можно продолжать заниматься венчуром даже в текущих условиях — искать проекты, способные быстро расти. IT-компонент здесь становится фактором, который позволяет быстро масштабировать бизнес. Наша задача — находить перспективные истории внутри больших трендов, глубоко погружаться в индустрию и выбирать в ней одного-двух-трёх потенциальных чемпионов».
— Иван Сезонов, Iskra Ventures Rus
Самочувствие портфелей: контроль ликвидности и сокращение расходов
По наблюдению Ивана Сезонова, почти никто из портфельных компаний не выполняет первоначальные таргеты, а сроки реализации планов сдвигаются. Значительная часть управленческого ресурса фондов уходит не на поиск новых сделок, а на сопровождение уже проинвестированных активов. При этом влияние турбулентности неоднозначно: некоторые компании выигрывают от того, что корпоративные заказчики, сокращая бюджеты, переходят от крупных и дорогих поставщиков к более доступным стартап-решениям и заключают с ними долгосрочные контракты. По проблемным активам фонды пересматривают бюджеты, сокращают расходы и контролируют запас ликвидности до следующего этапа развития. Перед управляющими при этом возникает дилемма: логика венчурного бизнеса требует сосредоточить ресурсы на лидерах, но ответственность перед LP заставляет уделять внимание всему портфелю, включая отстающие проекты.
«Почти никто не выполняет таргеты, планы сдвигаются. Поэтому фокус по портфельным компаниям — на сокращении расходов и увеличении срока, который можно прожить на средства текущего раунда. Инструменты И И здесь в помощь: мы подталкиваем компании к внутреннему использованию ИИ для программирования и оптимизации расходов».
— Иван Сезонов, Iskra Ventures Rus
На сессии прозвучали разные ответы на одну рыночную ситуацию: ставка на промышленную робототехнику и инфраструктурные технологии, переход к прибыльному «твёрдому бизнесу», инвестиции в решения для повышения эффективности корпораций, консолидация активов через M&A и поиск венчурных чемпионов внутри долгосрочных трендов. Объединяет эти подходы одно: фонды стали строже относиться к оценкам, издержкам и качеству роста, предпочитая точечные инвестиции широкому посеву.
29.09.2026